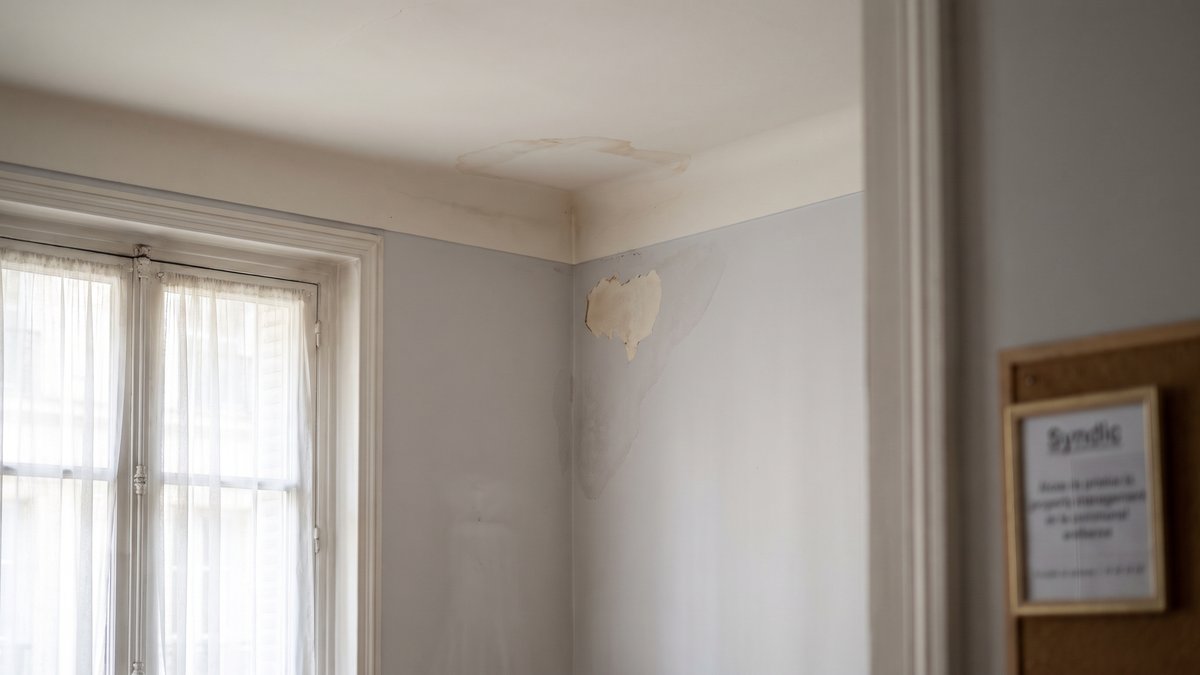
Infiltration en copropriété : qui paie quand l'eau vient du toit ou de la façade ?
Une infiltration en copropriété n'attend jamais le bon moment. Dès qu'une tache au plafond apparaît ou qu'un mur humide dans un appartement en copropriété se révèle, la même question revient, très concrète : qui paie, qui déclare, et surtout qui doit bouger maintenant.
Les premières 48 heures comptent plus qu'on ne le croit
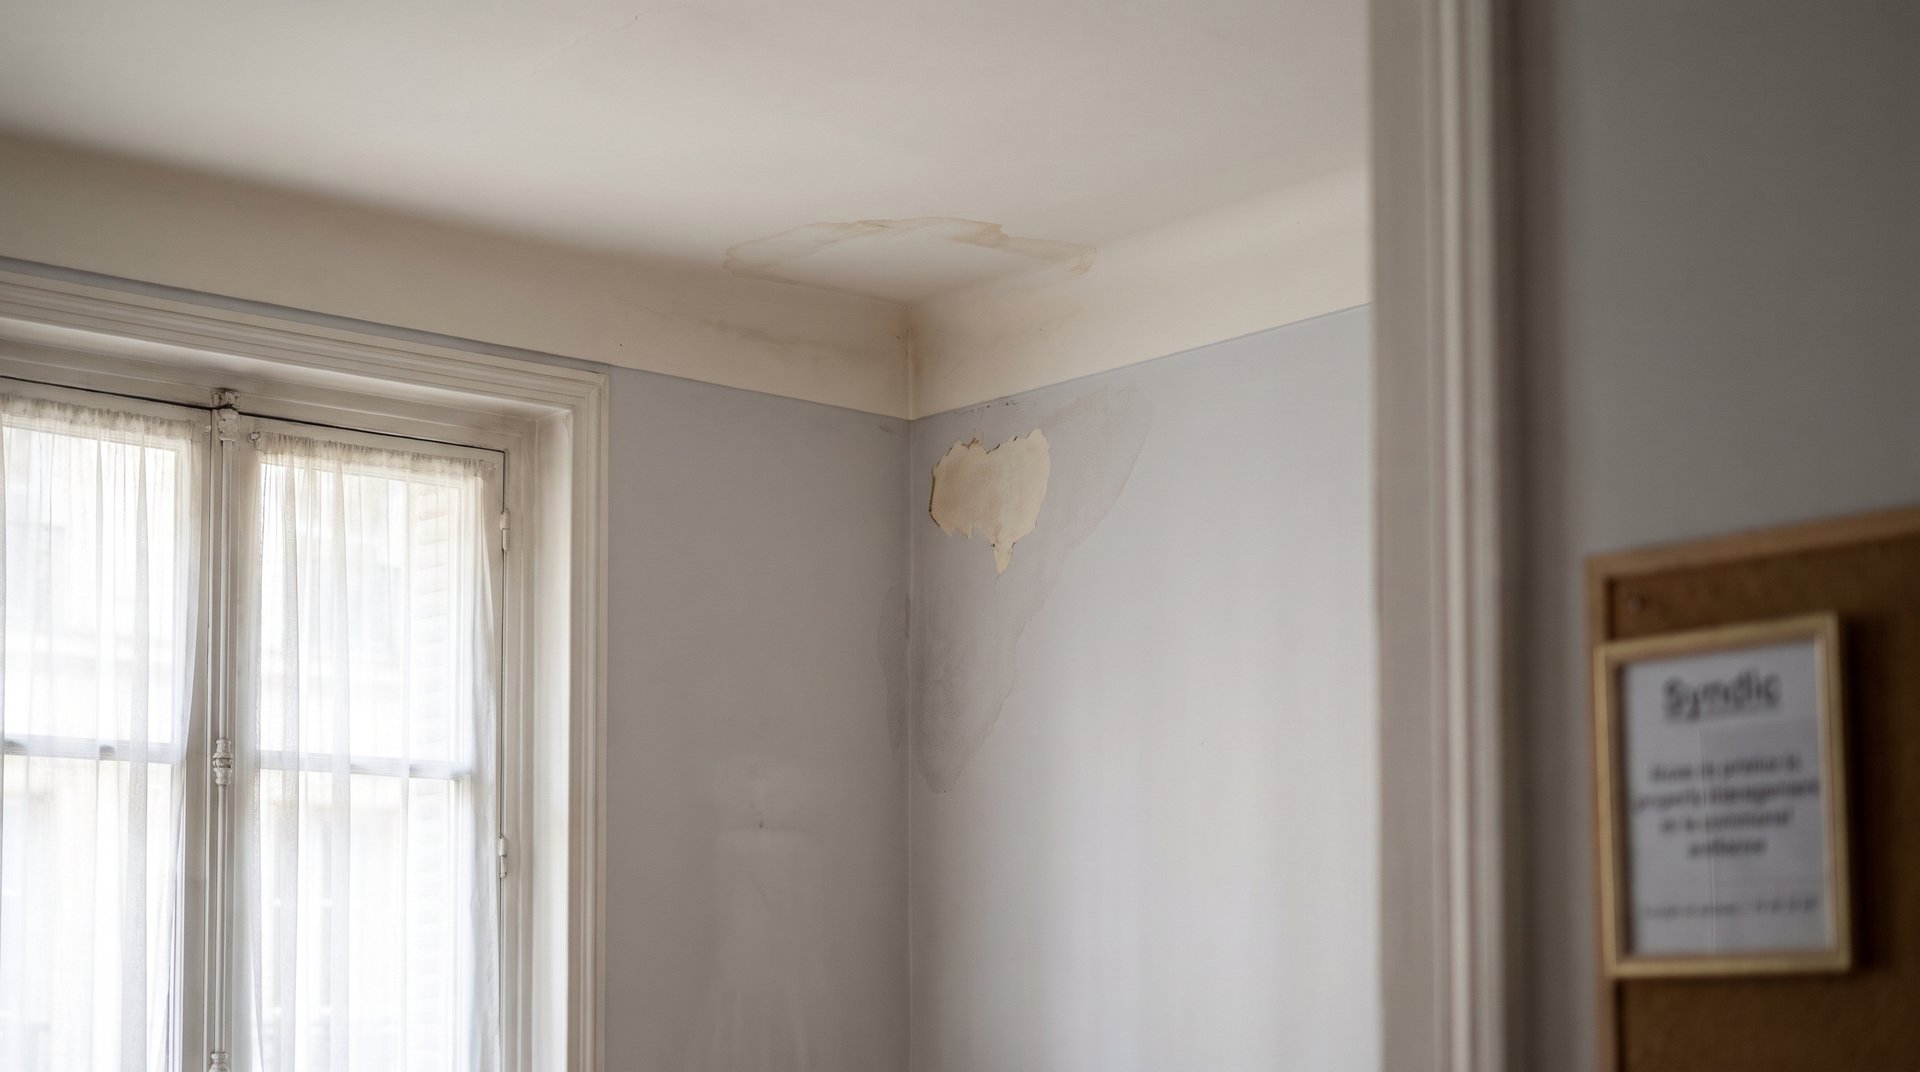
Quand l'eau entre, le premier réflexe n'est pas de chercher un responsable à tout prix, mais de sécuriser puis de documenter. Photos datées, vidéos courtes, relevé des pièces touchées, traces d'écoulement, odeur d'humidité, évolution des auréoles : tout cela construit le dossier. Il faut aussi prévenir sans attendre son assureur, même si l'origine semble venir des parties communes. Beaucoup de copropriétaires hésitent, pensant qu'il faut d'abord attendre le syndic. C'est une erreur classique.
Dans un dégât des eaux lié aux parties communes en copropriété, la déclaration d'assurance du copropriétaire et celle de la copropriété peuvent coexister. L'une n'annule pas l'autre. Et si un locataire occupe le bien, il faut ajouter sa propre déclaration. La réalité est souvent moins nette que les schémas théoriques : la cause est commune, les dommages sont privatifs, ou l'inverse, avec parfois un voisin dans l'équation.
Ce qu'il faut éviter au tout début
Faire refaire un plafond avant expertise, laisser sécher sans preuve, ou attendre plusieurs semaines dans l'idée que la fuite cessera seule. À l'inverse, déclencher des travaux lourds sans coordination peut brouiller la recherche de cause. Nous voyons souvent ce point à Paris et dans l'Est parisien : le désordre paraît mineur, puis la façade ou la toiture révèle une atteinte plus ancienne, déjà en train de gagner les planchers ou les doublages.
Toiture, façade, fenêtre, voisin : la frontière n'est pas toujours intuitive
Le principe reste simple en apparence : les parties communes relèvent de la copropriété, les parties privatives du copropriétaire, et un voisin répond de ce qui provient de chez lui. Mais en matière d'infiltration, la frontière juridique suit les règlements de copropriété, les diagnostics et la configuration réelle du bâtiment, pas l'intuition.
Une responsabilité d'infiltration de toiture en copropriété engage en général la copropriété si l'eau entre par la couverture, l'étanchéité, une souche, une terrasse commune ou un défaut d'entretien de façade. En revanche, une fenêtre privative mal entretenue, un joint défaillant sur une baie, ou un aménagement intérieur ayant aggravé l'humidité peuvent relever du lot concerné. Il y a aussi les cas mixtes, assez fréquents : la façade est commune, mais l'ouvrant est privatif. C'est là que les dossiers se crispent.
Le rôle du syndic consiste justement à faire le tri, avec méthode. C'est précisément ce que nous faisons dans notre suivi technique de l'immeuble et la gestion juridique et réglementaire présentés sur notre page d'accueil : qualifier l'origine probable, missionner le bon intervenant, puis cadrer les échanges pour éviter que chacun ne parle dans son coin.
Quand l'expertise débloque un dossier qui tournait en rond
Dans un immeuble ancien de Montreuil, une propriétaire bailleuse signalait depuis des mois une peinture qui cloquait au droit d'un mur pignon. Le locataire pensait à un simple problème d'aération. Un artisan, passé trop vite, avait incriminé la salle de bains voisine. Pourtant, l'eau suivait en silence une microfissure de façade, presque invisible depuis la rue.
Le conseil syndical a demandé une intervention coordonnée. Après constat, la copropriété a engagé les vérifications utiles et centralisé les pièces dans l'espace client, ce qui a évité les versions contradictoires. L'assureur a pu instruire sur une base claire, et les travaux conservatoires ont été décidés sans attendre la réfection intérieure définitive. Le plus utile, au fond, n'a pas été la rapidité seule, mais l'ordre remis dans les faits.
Assurance, franchise et indemnisation : qui supporte quoi
En pratique, il faut distinguer la réparation de la cause et l'indemnisation des dommages. Si la toiture commune fuit, la copropriété prend en charge la remise en état de cette toiture. Mais les dommages à l'intérieur du lot - peinture, revêtement, parfois mobilier - peuvent relever de l'assurance habitation du copropriétaire ou de l'occupant, selon les contrats et conventions applicables.
La franchise, elle, devient souvent le sujet sensible. Selon les polices, elle peut rester à la charge de l'assuré concerné, être discutée entre assureurs, ou demeurer supportée par la copropriété si le sinistre découle clairement d'une partie commune. Il n'existe pas de réponse universelle valable pour tous les immeubles, et c'est précisément pour cela qu'il faut lire les garanties avant d'affirmer quoi que ce soit. Pour un premier cadrage utile, les ressources de Service-Public.fr et de l'ANIL sont sérieuses.
Le piège des travaux trop tôt ou trop tard
Refaire trop vite les embellissements peut compromettre l'expertise contradictoire. Attendre trop longtemps peut aggraver les dommages et nourrir une contestation sur l'entretien du lot. La bonne temporalité est plus fine : mesures conservatoires immédiates, recherche de cause, déclaration, puis remise en état durable. Ce séquençage paraît banal. En réalité, il sauve beaucoup de dossiers.
Le syndic ne remplace pas l'assureur, mais il orchestre la suite
Un copropriétaire attend parfois du syndic qu'il tranche seul la responsabilité et l'indemnisation. Ce n'est pas son rôle. En revanche, il lui revient de coordonner : accès aux parties communes, sollicitation d'entreprises, circulation des constats, information du conseil syndical et, si besoin, inscription des travaux ou des décisions en assemblée. C'est aussi là qu'une gestion de proximité fait une différence plus concrète qu'un grand discours. Quand un immeuble est suivi avec continuité, les antécédents de façade, de terrasse ou de chéneau ne disparaissent pas dans un dossier dormant.
Pour le copropriétaire, la règle est donc simple : déclarer vite, conserver les preuves, alerter le syndic, ne pas préjuger seul de la responsabilité. Sur ces sujets, l'humidité a une manière bien à elle de brouiller les frontières.
Agir vite, sans se précipiter
Une infiltration depuis le toit ou la façade n'est jamais seulement un incident d'humidité : c'est un sujet technique, assurantiel et parfois juridique, tout à la fois. En copropriété, les dossiers avancent mieux quand chacun tient son rôle dès le début. Si vous voulez mieux comprendre notre manière d'accompagner ces situations à Paris et dans l'Est parisien, vous pouvez consulter nos articles ou nous joindre via notre page de contact. Le bon réflexe n'est pas de chercher un coupable trop tôt, mais de remettre les faits dans le bon ordre.